
Tre yacht. Tre storie vere. E il valore di una garanzia che fa la differenza
Pesaro, 16 agosto 2026

- versione testuale
Tre yacht. Tre storie vere. E il valore di una garanzia che fa la differenza
(un breve spunto di riflessione dell’Avv. Federica Forlani)
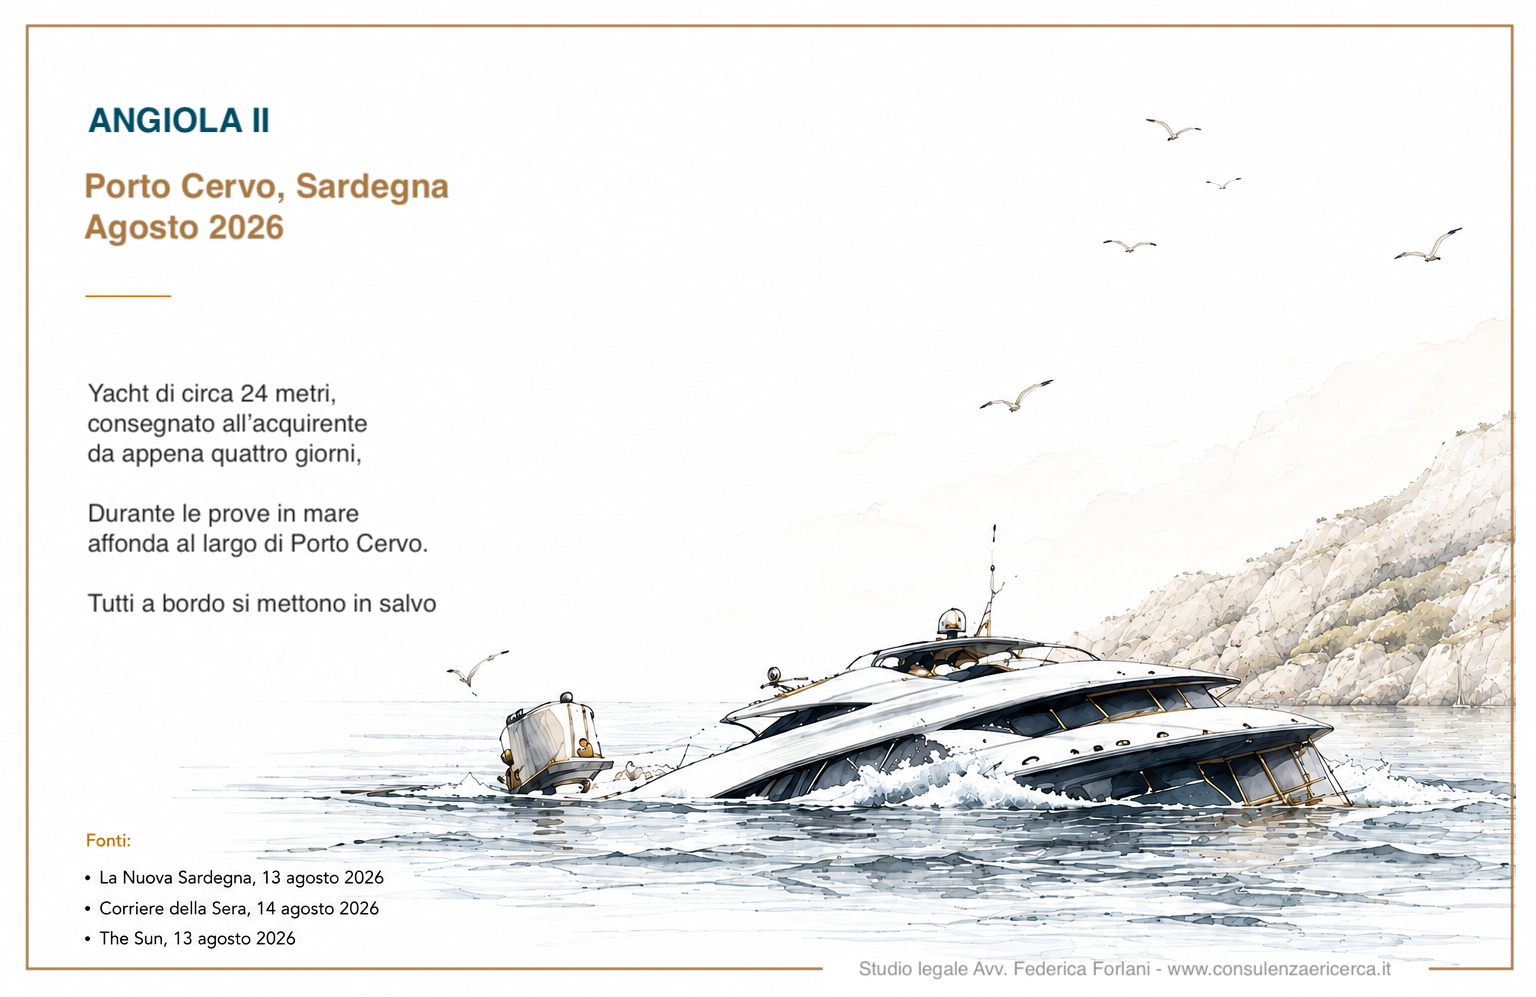
Porto Cervo, agosto 2026.
Angiola II, yacht di circa 24 metri, consegnato all’acquirente da appena quattro giorni, affonda durante le prove in mare al largo di Porto Cervo. Tutti a bordo riescono a mettersi in salvo.
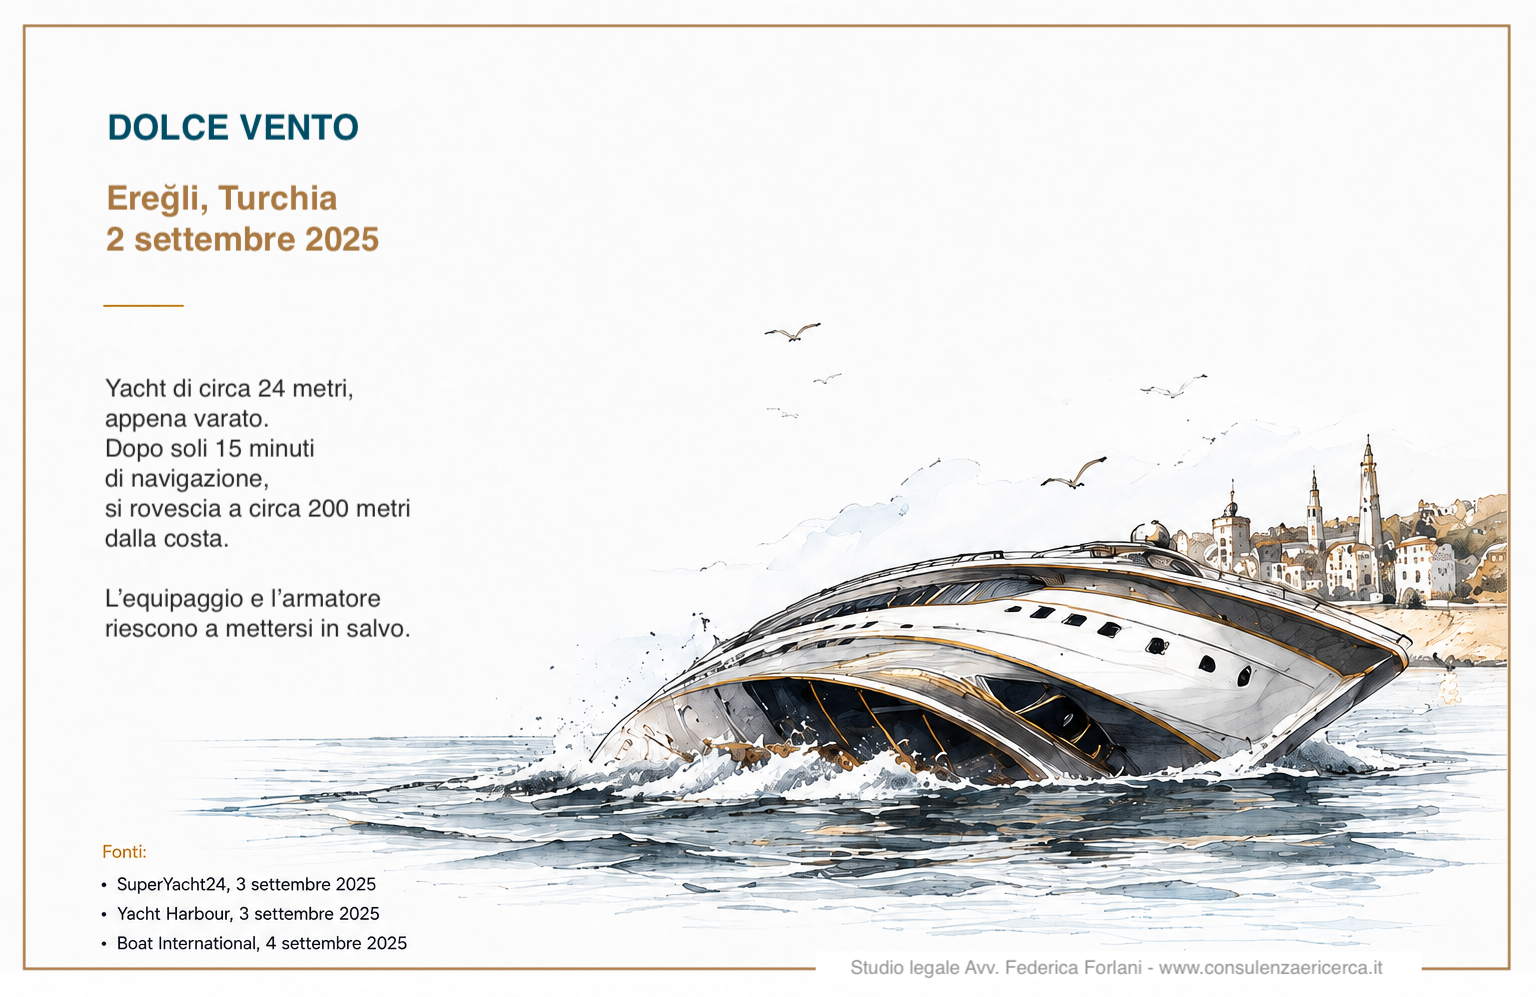
Ereğli, Turchia, settembre 2025.
Dolce Vento, yacht di circa 24 metri appena varato, dopo soli quindici minuti di navigazione si rovescia a circa 200 metri dalla costa. L’equipaggio e l’armatore riescono a mettersi in salvo.
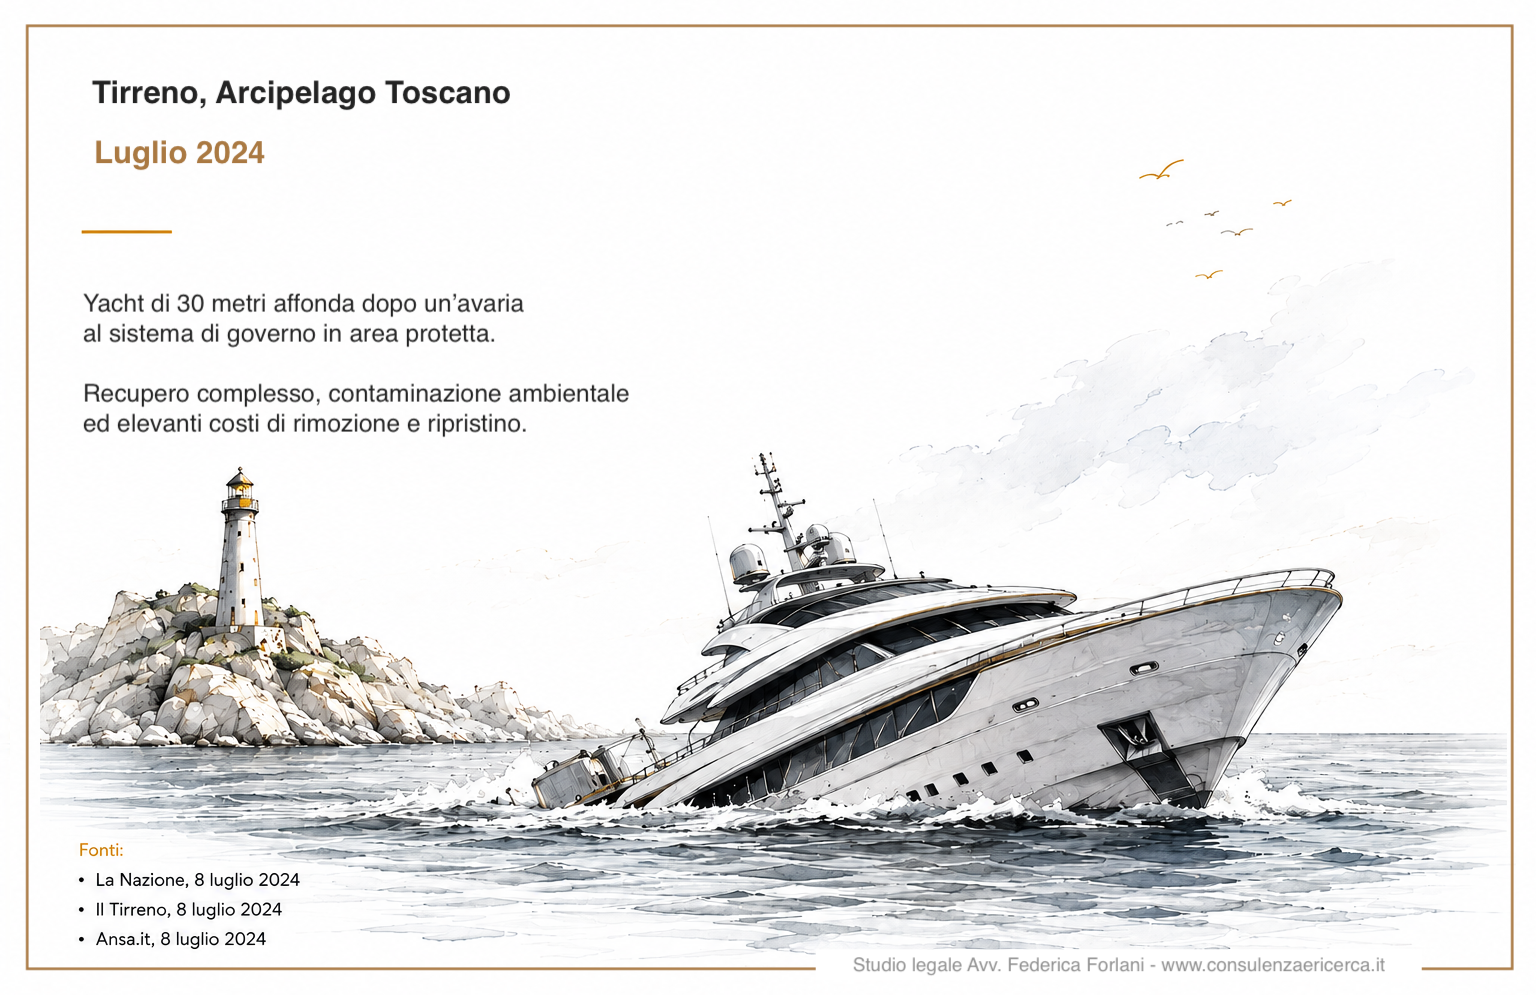
Mar Tirreno, Arcipelago Toscano, luglio 2024.
Uno yacht di 30 metri affonda dopo un’avaria al sistema di governo in area protetta. Al danno derivante dalla perdita dell’imbarcazione si aggiungono la complessità delle operazioni di recupero, la contaminazione ambientale e gli elevati costi di rimozione e ripristino.
Tre vicende diverse, accomunate dalla materializzazione di un rischio capace di incidere profondamente sugli interessi economici delle parti coinvolte.
QUALI I POSSIBILI SCENARI DI GARANZIA?
Quando il rischio si materializza, la posizione delle parti dipende anche dalle tutele costruite prima.
Tra queste, le garanzie personali – e convenzionali – possono incidere profondamente sui tempi e sulle modalità con cui il creditore ottiene tutela.
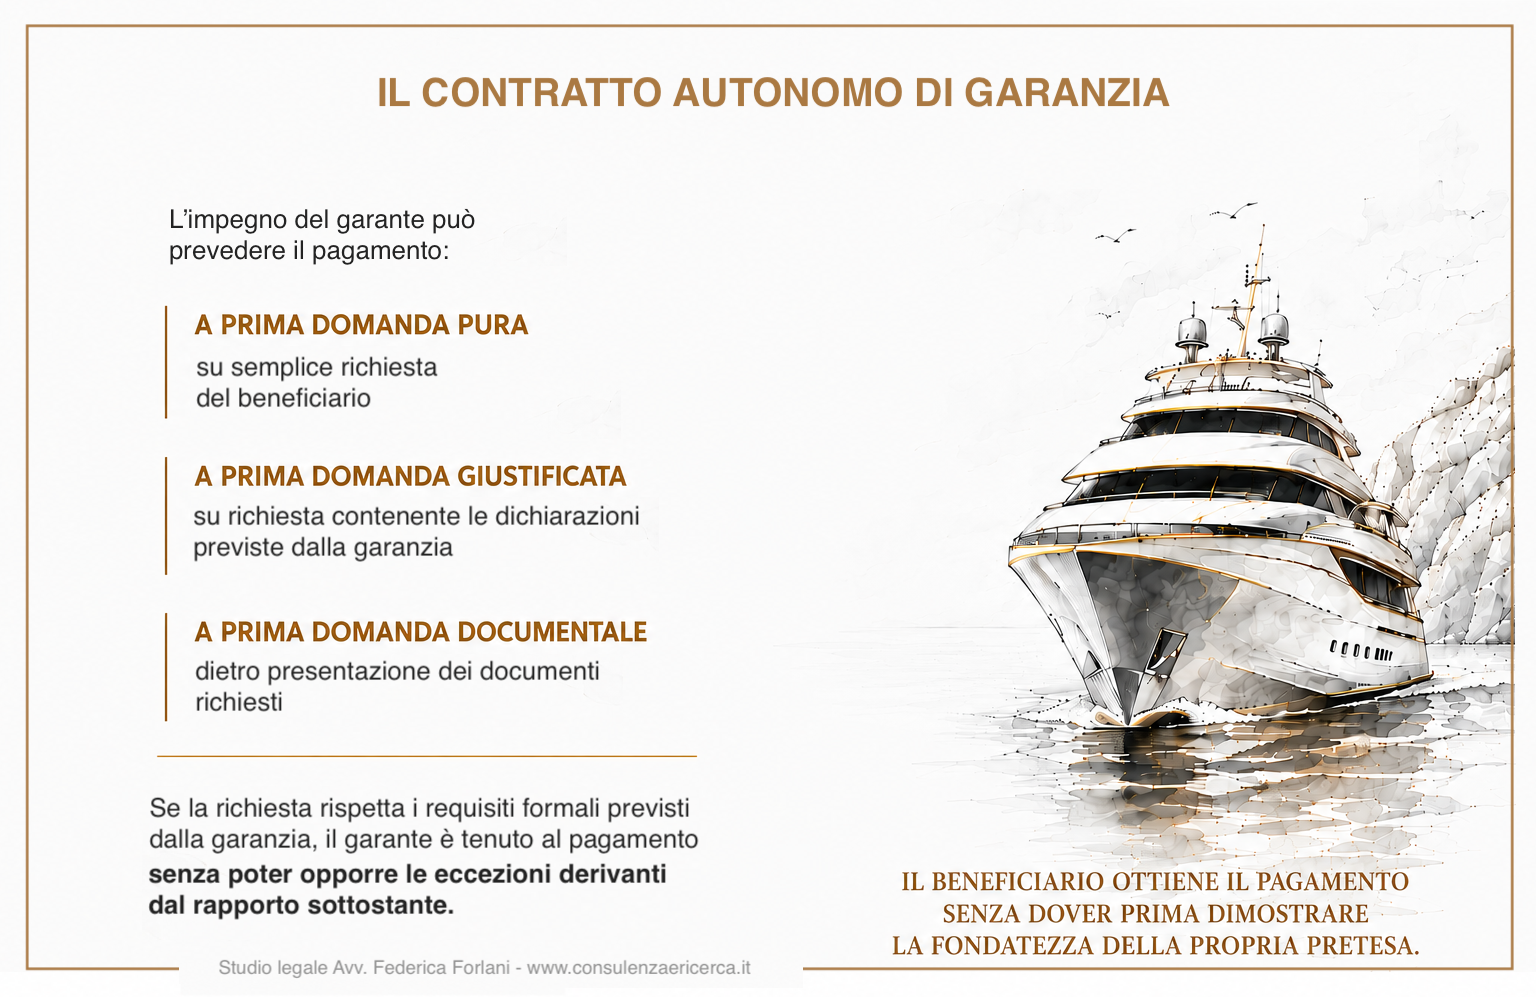
IL CONTRATTO AUTONOMO DI GARANZIA
Nel contratto autonomo di garanzia, l’impegno del garante può prevedere il pagamento:
- a prima domanda pura, su semplice richiesta del beneficiario;
- a prima domanda giustificata, su richiesta contenente le dichiarazioni previste dalla garanzia;
- a prima domanda documentale, dietro presentazione dei documenti richiesti.
Se la richiesta rispetta i requisiti formali previsti dalla garanzia, il garante è tenuto al pagamento senza poter opporre le eccezioni derivanti dal rapporto sottostante.
Il beneficiario può quindi ottenere il pagamento senza dover prima dimostrare la fondatezza della propria pretesa.
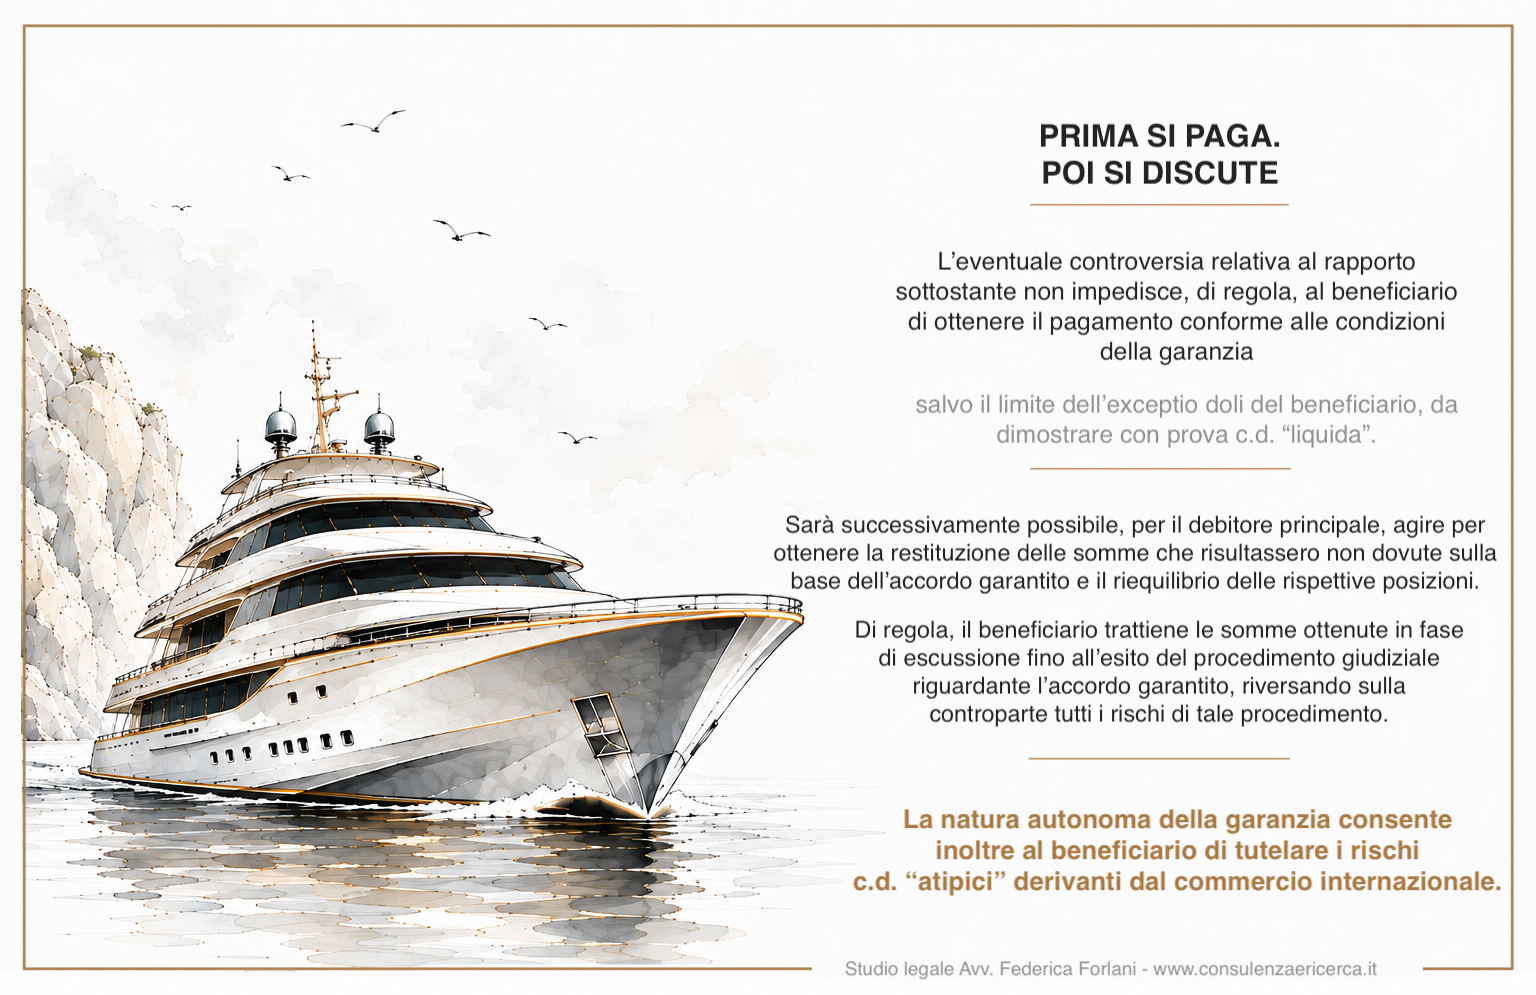
L’eventuale controversia relativa al rapporto sottostante non impedisce, di regola, al beneficiario di ottenere il pagamento conforme alle condizioni della garanzia salvo il limite dell’exceptio doli del beneficiario, da dimostrare con prova c.d. “liquida”.
Sarà successivamente possibile, per il debitore principale, agire per ottenere la restituzione delle somme che risultassero non dovute sulla base dell’accordo garantito e il riequilibrio delle rispettive posizioni.
Di regola, quindi, il beneficiario trattiene le somme ottenute in fase di escussione (almeno) fino all’esito del procedimento giudiziale riguardante l’accordo garantito, riversando sulla controparte tutti i rischi di tale procedimento.
La natura autonoma della garanzia consente inoltre al beneficiario di tutelare i rischi c.d. “atipici” derivanti dal commercio internazionale.
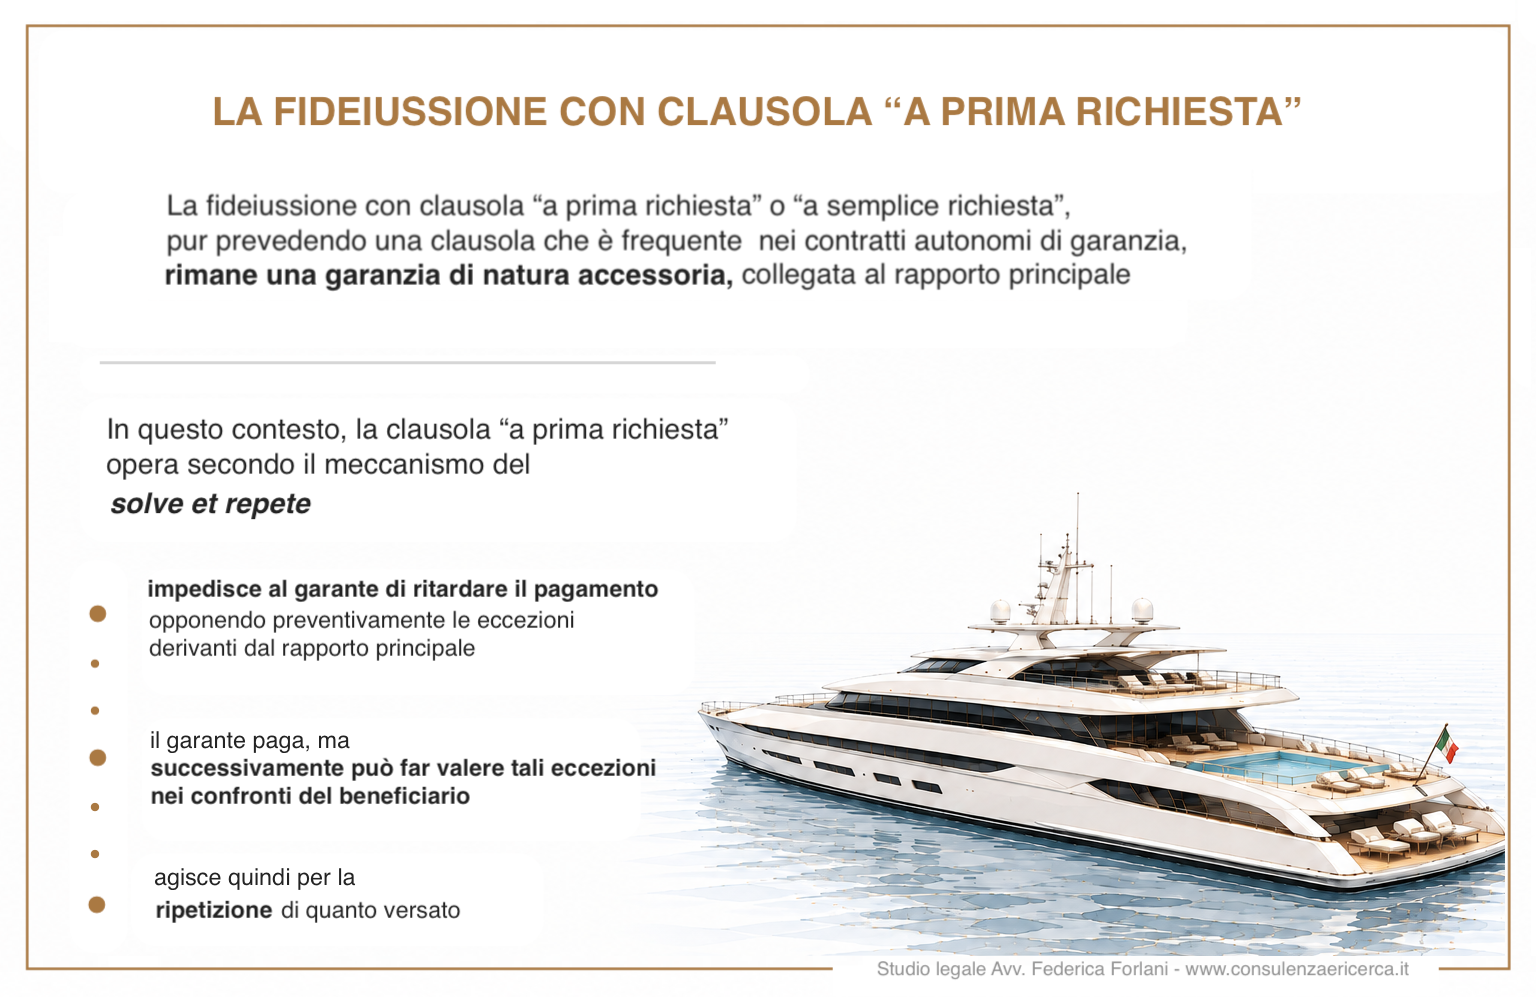
LA FIDEIUSSIONE CON CLAUSOLA «A PRIMA RICHIESTA»
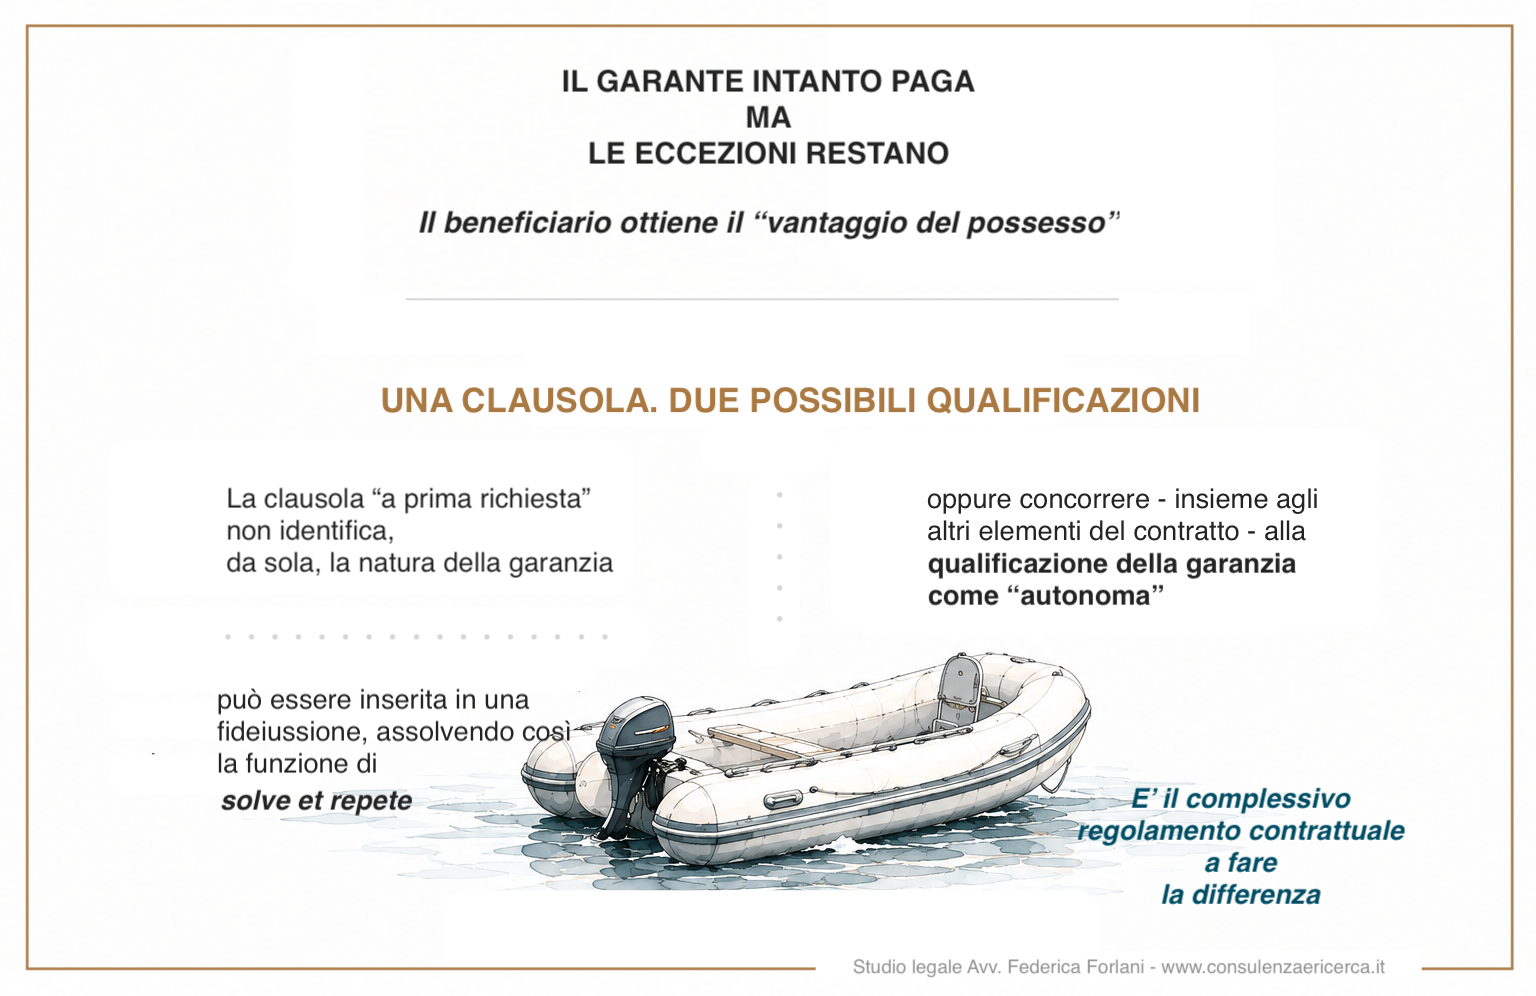
La presenza di una clausola «a prima richiesta» o «a semplice richiesta» non identifica, da sola, un contratto autonomo di garanzia.
La clausola può infatti essere inserita anche in una fideiussione, che rimane una garanzia di natura accessoria, collegata al rapporto principale.
In questo caso la clausola “a prima richiesta” può operare secondo il meccanismo del solve et repete: impedisce al garante di ritardare il pagamento opponendo preventivamente le eccezioni derivanti dal rapporto principale.
Il garante paga, ma può successivamente far valere tali eccezioni nei confronti del beneficiario, agendo per la ripetizione di quanto versato.
La presenza della clausola “a prima richiesta”, dunque, non implica necessariamente l’autonomia della garanzia: occorre verificare la struttura complessiva del rapporto e il contenuto delle clausole convenute.
-
-
- UNA CLAUSOLA. DUE POSSIBILI QUALIFICAZIONI
-
La clausola “a prima richiesta” non identifica, da sola, la natura della garanzia.
Può essere inserita in una fideiussione, assolvendo così la funzione di solve et repete, oppure concorrere – Insieme agli altri elementi del contratto – alla qualificazione della garanzia come “autonoma”.
E’ il complessivo regolamento contrattuale a fare la differenza
LA FIDEIUSSIONE CODICISTICA
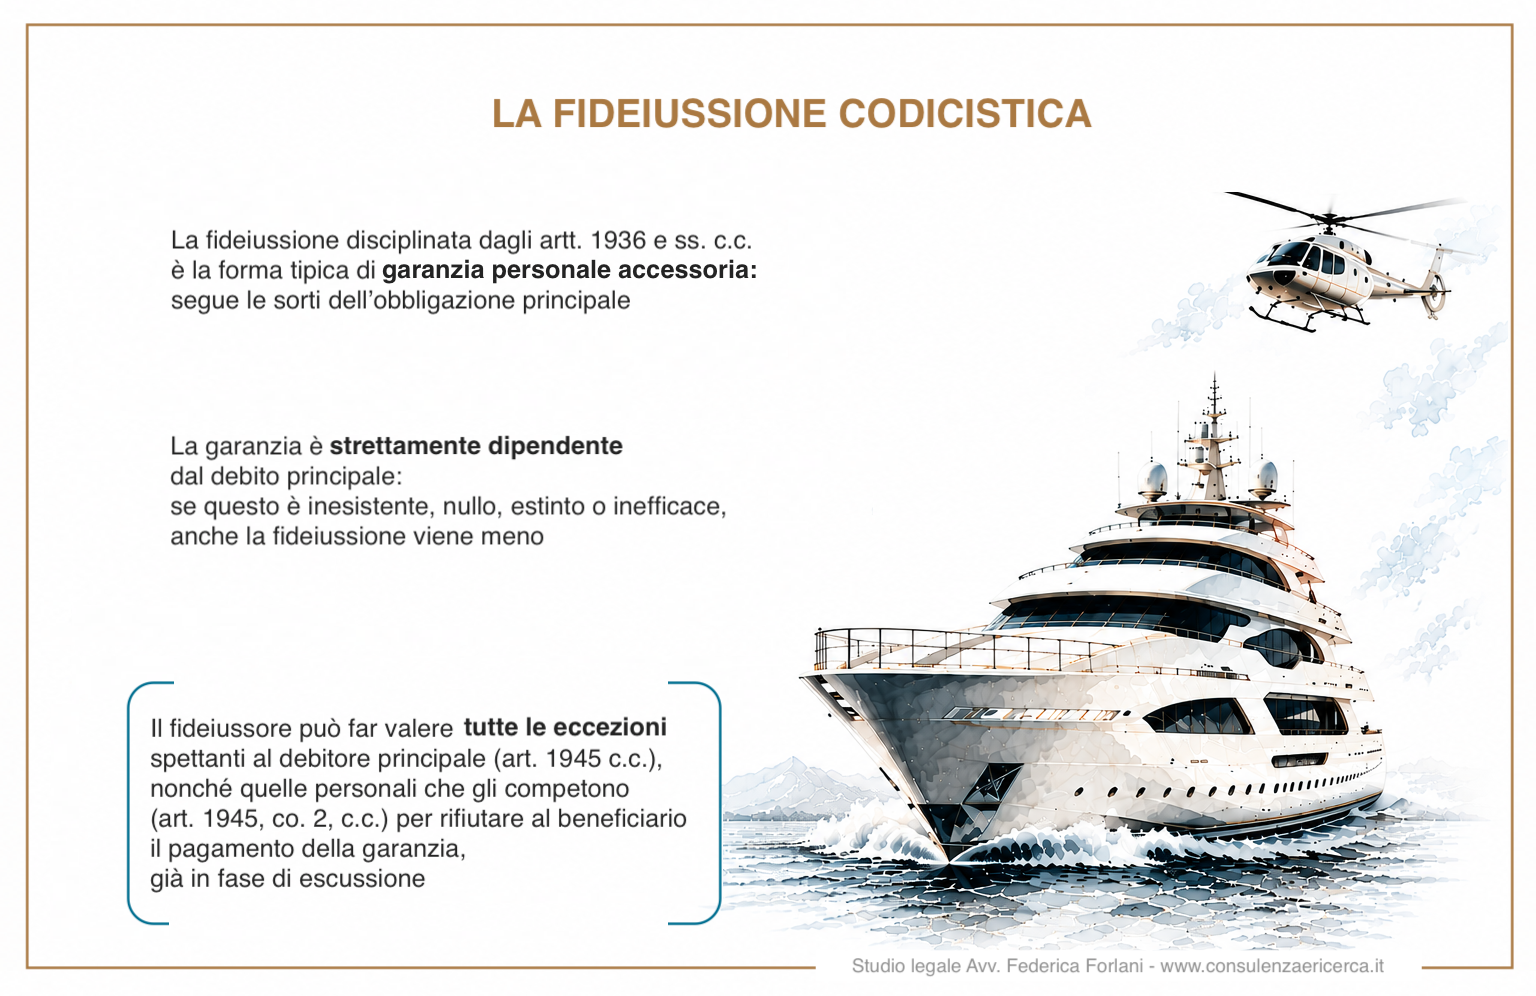
La fideiussione disciplinata dagli artt. 1936 e ss. c.c. costituisce la forma tipica di garanzia personale accessoria e segue le sorti dell’obbligazione principale.
La garanzia è strettamente dipendente dal debito garantito: se questo è inesistente, nullo, estinto o inefficace, anche la fideiussione viene meno.
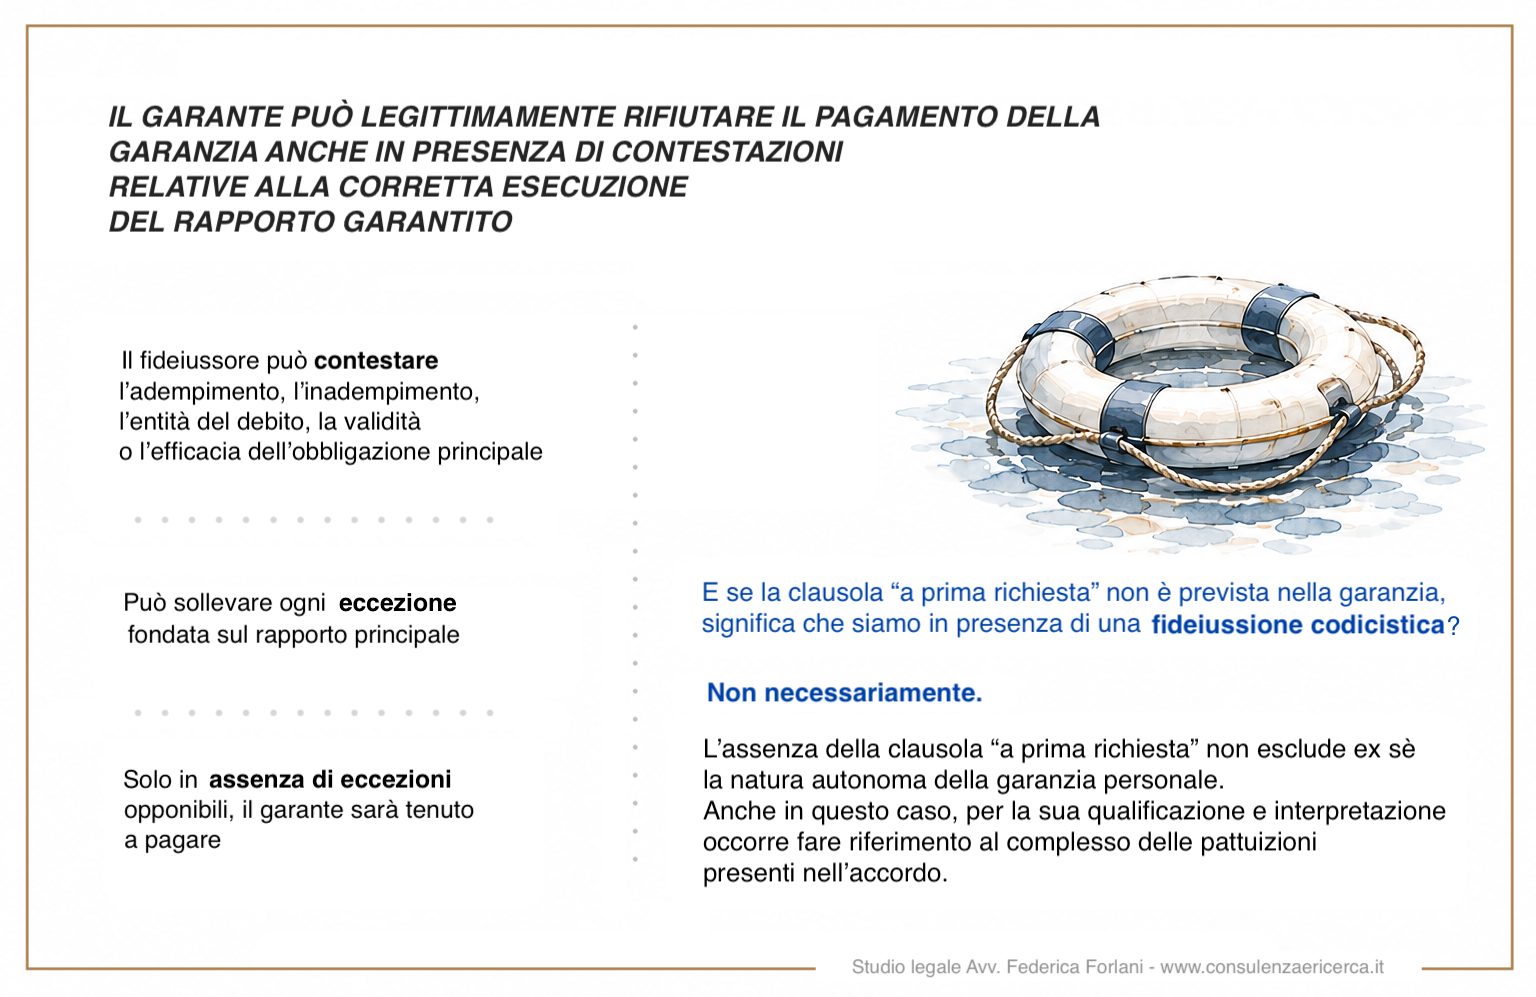
Il fideiussore può inoltre far valere tutte le eccezioni spettanti al debitore principale, ai sensi dell’art. 1945 c.c., nonché le eccezioni personali che gli competono (art. 1945, co. 2, c.c.) per rifiutare al beneficiario il pagamento della garanzia, già in fase di escussione.
-
-
- E SE LA CLAUSOLA “A PRIMA RICHIESTA” NON È PREVISTA NELLA GARANZIA, SIGNIFICA CHE SIAMO IN PRESENZA DI UNA FIDEIUSSIONE CODICISTICA?
-
Non necessariamente, l’assenza della clausola “a prima richiesta” non esclude ex sè la natura autonoma della garanzia personale. Anche in questo caso, per la sua qualificazione e interpretazione occorre fare riferimento al complesso delle pattuizioni presenti nell’accordo.
LA POLIZZA FIDEIUSSORIA
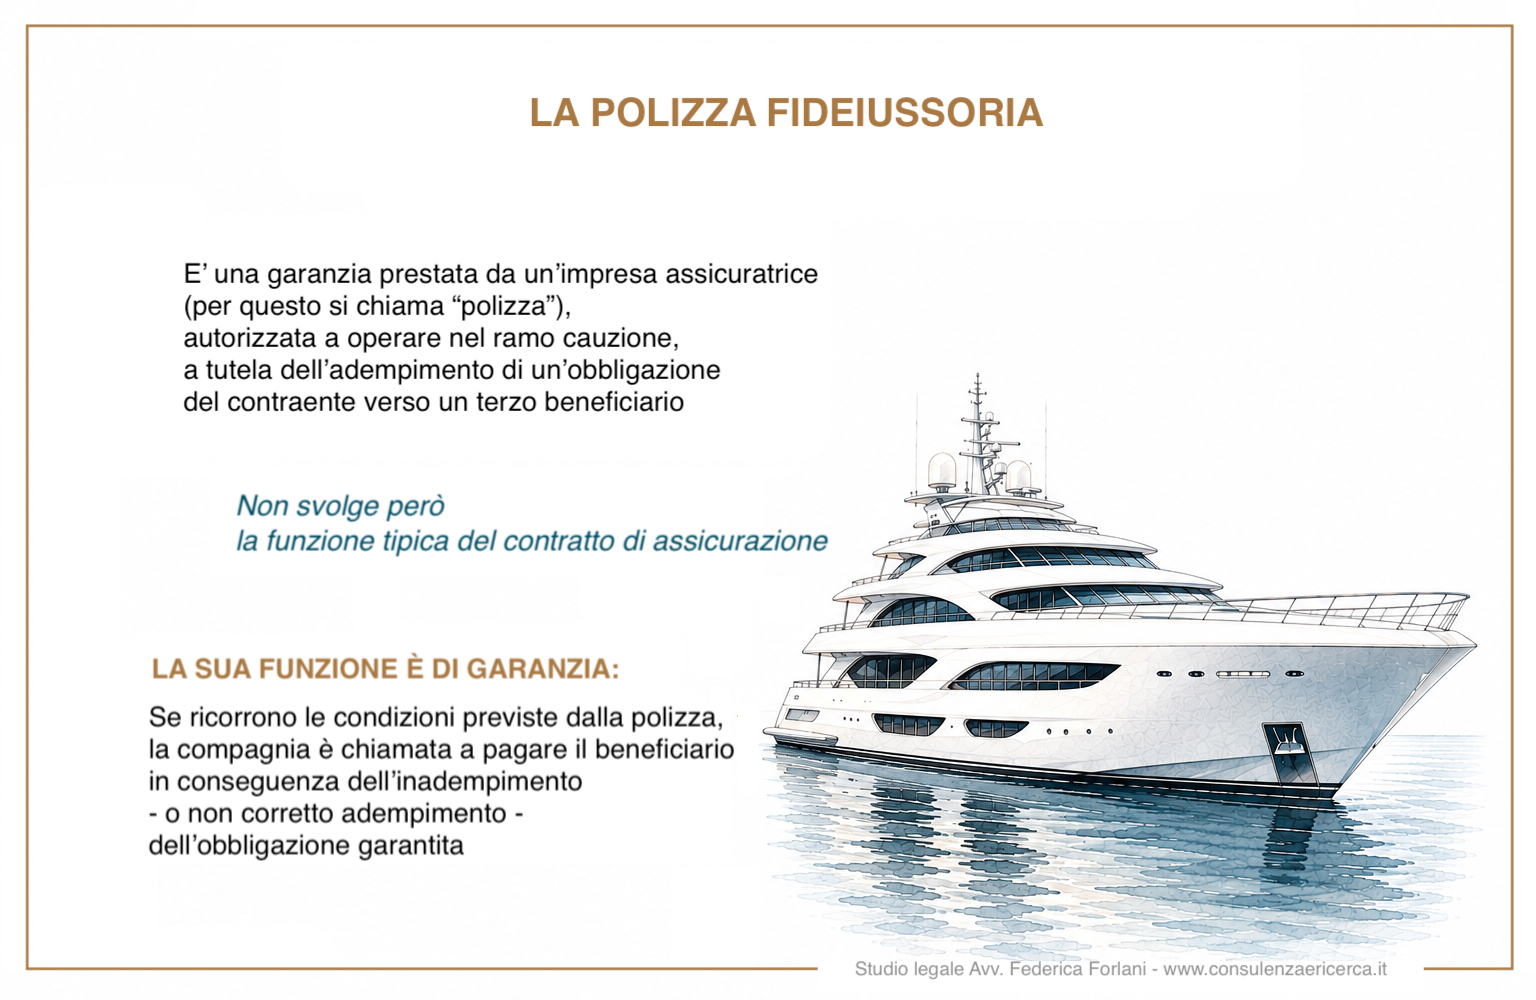
E’ una garanzia prestata da un’impresa assicuratrice (per questo si chiama “polizza”), autorizzata a operare nel ramo cauzione, a tutela dell’adempimento di un’obbligazione del contraente verso un terzo beneficiario.
Non svolge però la funzione tipica del contratto di assicurazione.
La sua funzione è di garanzia: se ricorrono le condizioni previste dalla polizza, la compagnia è chiamata a pagare il beneficiario in conseguenza dell’inadempimento – o non corretto adempimento – dell’obbligazione garantita
Che tipo di garanzia è?
E’ il contenuto concreto del contratto a stabilire quale garanzia sia stata effettivamente prestata. Anche una polizza fideiussoria può quindi avere natura autonoma o accessoria e contenere o meno una clausola “a prima richiesta”
E SE LE PARTI NON AVESSERO PREVISTO NESSUNA GARANZIA CONVENZIONALE?
L’assenza di una garanzia convenzionale non lascia il creditore privo di tutela.
Restano applicabili i rimedi e le garanzie previsti dalla disciplina del rapporto contrattuale intercorrente tra le parti, secondo la sua natura e le circostanze del caso concreto.
Ciò che cambia sono gli strumenti, i tempi, le condizioni e le modalità attraverso cui la tutela può essere ottenuta.
A queste tutele possono naturalmente affiancarsi le eventuali coperture assicurative, che rispondono tuttavia a una diversa funzione e operano su un piano distinto rispetto alle garanzie sin qui considerate.
PREVENIRE È MEGLIO CHE NAVIGARE A VISTA
Nello yachting, come nei grandi contratti, la gestione del rischio inizia prima della partenza.
Una garanzia ben scelta oggi può salvare il valore dell’operazione domani.
Le vicende considerate rappresentano eventi eccezionali rispetto alle migliaia di yacht italiani che ogni anno solcano i mari di tutto il mondo in condizioni di sicurezza e affidabilità: il risultato di una competenza, di un’innovazione e di una qualità che fanno della cantieristica italiana un’eccellenza riconosciuta a livello mondiale.
Federica Forlani
scorri per leggere

- versione testuale
Tre yacht. Tre storie vere. E il valore di una garanzia che fa la differenza
(un breve spunto di riflessione dell’Avv. Federica Forlani)
Porto Cervo, agosto 2026.
Angiola II, yacht di circa 24 metri, consegnato all’acquirente da appena quattro giorni, affonda durante le prove in mare al largo di Porto Cervo. Tutti a bordo riescono a mettersi in salvo.
Ereğli, Turchia, settembre 2025.
Dolce Vento, yacht di circa 24 metri appena varato, dopo soli quindici minuti di navigazione si rovescia a circa 200 metri dalla costa. L’equipaggio e l’armatore riescono a mettersi in salvo.
Mar Tirreno, Arcipelago Toscano, luglio 2024.
Uno yacht di 30 metri affonda dopo un’avaria al sistema di governo in area protetta. Al danno derivante dalla perdita dell’imbarcazione si aggiungono la complessità delle operazioni di recupero, la contaminazione ambientale e gli elevati costi di rimozione e ripristino.
Tre vicende diverse, accomunate dalla materializzazione di un rischio capace di incidere profondamente sugli interessi economici delle parti coinvolte.
QUALI I POSSIBILI SCENARI DI GARANZIA?
Quando il rischio si materializza, la posizione delle parti dipende anche dalle tutele costruite prima.
Tra queste, le garanzie personali – e convenzionali – possono incidere profondamente sui tempi e sulle modalità con cui il creditore ottiene tutela.
IL CONTRATTO AUTONOMO DI GARANZIA
Nel contratto autonomo di garanzia, l’impegno del garante può prevedere il pagamento:
- a prima domanda pura, su semplice richiesta del beneficiario;
- a prima domanda giustificata, su richiesta contenente le dichiarazioni previste dalla garanzia;
- a prima domanda documentale, dietro presentazione dei documenti richiesti.
Se la richiesta rispetta i requisiti formali previsti dalla garanzia, il garante è tenuto al pagamento senza poter opporre le eccezioni derivanti dal rapporto sottostante.
Il beneficiario può quindi ottenere il pagamento senza dover prima dimostrare la fondatezza della propria pretesa.
L’eventuale controversia relativa al rapporto sottostante non impedisce, di regola, al beneficiario di ottenere il pagamento conforme alle condizioni della garanzia salvo il limite dell’exceptio doli del beneficiario, da dimostrare con prova c.d. “liquida”.
Sarà successivamente possibile, per il debitore principale, agire per ottenere la restituzione delle somme che risultassero non dovute sulla base dell’accordo garantito e il riequilibrio delle rispettive posizioni.
Di regola, quindi, il beneficiario trattiene le somme ottenute in fase di escussione (almeno) fino all’esito del procedimento giudiziale riguardante l’accordo garantito, riversando sulla controparte tutti i rischi di tale procedimento.
La natura autonoma della garanzia consente inoltre al beneficiario di tutelare i rischi c.d. “atipici” derivanti dal commercio internazionale.
LA FIDEIUSSIONE CON CLAUSOLA «A PRIMA RICHIESTA»
La presenza di una clausola «a prima richiesta» o «a semplice richiesta» non identifica, da sola, un contratto autonomo di garanzia.
La clausola può infatti essere inserita anche in una fideiussione, che rimane una garanzia di natura accessoria, collegata al rapporto principale.
In questo caso la clausola “a prima richiesta” può operare secondo il meccanismo del solve et repete: impedisce al garante di ritardare il pagamento opponendo preventivamente le eccezioni derivanti dal rapporto principale.
Il garante paga, ma può successivamente far valere tali eccezioni nei confronti del beneficiario, agendo per la ripetizione di quanto versato.
La presenza della clausola “a prima richiesta”, dunque, non implica necessariamente l’autonomia della garanzia: occorre verificare la struttura complessiva del rapporto e il contenuto delle clausole convenute.
-
-
- UNA CLAUSOLA. DUE POSSIBILI QUALIFICAZIONI
-
La clausola “a prima richiesta” non identifica, da sola, la natura della garanzia.
Può essere inserita in una fideiussione, assolvendo così la funzione di solve et repete, oppure concorrere – Insieme agli altri elementi del contratto – alla qualificazione della garanzia come “autonoma”.
E’ il complessivo regolamento contrattuale a fare la differenza
LA FIDEIUSSIONE CODICISTICA
La fideiussione disciplinata dagli artt. 1936 e ss. c.c. costituisce la forma tipica di garanzia personale accessoria e segue le sorti dell’obbligazione principale.
La garanzia è strettamente dipendente dal debito garantito: se questo è inesistente, nullo, estinto o inefficace, anche la fideiussione viene meno.
Il fideiussore può inoltre far valere tutte le eccezioni spettanti al debitore principale, ai sensi dell’art. 1945 c.c., nonché le eccezioni personali che gli competono (art. 1945, co. 2, c.c.) per rifiutare al beneficiario il pagamento della garanzia, già in fase di escussione.
-
-
- E SE LA CLAUSOLA “A PRIMA RICHIESTA” NON È PREVISTA NELLA GARANZIA, SIGNIFICA CHE SIAMO IN PRESENZA DI UNA FIDEIUSSIONE CODICISTICA?
-
Non necessariamente, l’assenza della clausola “a prima richiesta” non esclude ex sè la natura autonoma della garanzia personale. Anche in questo caso, per la sua qualificazione e interpretazione occorre fare riferimento al complesso delle pattuizioni presenti nell’accordo.
LA POLIZZA FIDEIUSSORIA
E’ una garanzia prestata da un’impresa assicuratrice (per questo si chiama “polizza”), autorizzata a operare nel ramo cauzione, a tutela dell’adempimento di un’obbligazione del contraente verso un terzo beneficiario.
Non svolge però la funzione tipica del contratto di assicurazione.
La sua funzione è di garanzia: se ricorrono le condizioni previste dalla polizza, la compagnia è chiamata a pagare il beneficiario in conseguenza dell’inadempimento – o non corretto adempimento – dell’obbligazione garantita
Che tipo di garanzia è?
E’ il contenuto concreto del contratto a stabilire quale garanzia sia stata effettivamente prestata. Anche una polizza fideiussoria può quindi avere natura autonoma o accessoria e contenere o meno una clausola “a prima richiesta”
E SE LE PARTI NON AVESSERO PREVISTO NESSUNA GARANZIA CONVENZIONALE?
L’assenza di una garanzia convenzionale non lascia il creditore privo di tutela.
Restano applicabili i rimedi e le garanzie previsti dalla disciplina del rapporto contrattuale intercorrente tra le parti, secondo la sua natura e le circostanze del caso concreto.
Ciò che cambia sono gli strumenti, i tempi, le condizioni e le modalità attraverso cui la tutela può essere ottenuta.
A queste tutele possono naturalmente affiancarsi le eventuali coperture assicurative, che rispondono tuttavia a una diversa funzione e operano su un piano distinto rispetto alle garanzie sin qui considerate.
PREVENIRE È MEGLIO CHE NAVIGARE A VISTA
Nello yachting, come nei grandi contratti, la gestione del rischio inizia prima della partenza.
Una garanzia ben scelta oggi può salvare il valore dell’operazione domani.
Le vicende considerate rappresentano eventi eccezionali rispetto alle migliaia di yacht italiani che ogni anno solcano i mari di tutto il mondo in condizioni di sicurezza e affidabilità: il risultato di una competenza, di un’innovazione e di una qualità che fanno della cantieristica italiana un’eccellenza riconosciuta a livello mondiale.
Federica Forlani